L'essentiel en 1 minute
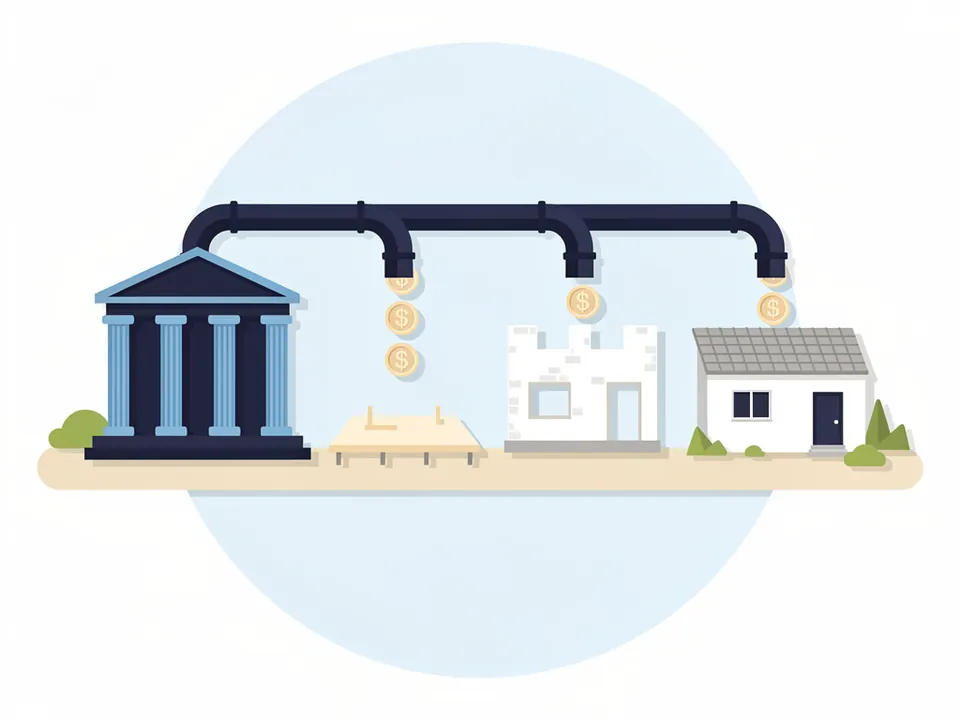
- La banque verse un prêt pour construire par tranches, au fur et à mesure des travaux.
- Les intérêts payés pendant le chantier s'appellent des intérêts intercalaires.
- Avec un CCMI, le constructeur appelle au plus le pourcentage cumulé fixé par la loi pour le stade atteint.
- 95 %du prix : plafond cumulé avant le solde (CCMI)
- 10 joursde réflexion avant d'accepter l'offre de prêt
- 30 joursau moins : l'offre engage la banque
Dans le détail · 11 parties
Comment la banque verse-t-elle un prêt de construction ?
L'ANIL (l'Agence nationale pour l'information sur le logement) explique que, pour un logement à construire, les fonds sont versés « au fur et à mesure de l'avancement des travaux », selon les modalités du contrat de prêt.
L'ANIL (l'Agence nationale pour l'information sur le logement) explique que, pour un logement à construire, les fonds sont versés « au fur et à mesure de l'avancement des travaux », selon les modalités du contrat de prêt. La banque ne vous remet donc pas la somme le jour de la signature : elle paie par tranches, à mesure que le chantier avance, et vous demandez chaque déblocage avec les pièces que l'offre de prêt exige.
Bon à savoir
Le terrain, lui, se paie le plus souvent en une fois, chez le notaire, avec les frais de notaire de cet achat.
Le lien avec les appels de fonds du constructeur
Avec un contrat de construction de maison individuelle (CCMI), le constructeur appelle l'argent par étapes.
Avec un contrat de construction de maison individuelle (CCMI), le constructeur appelle l'argent par étapes. La loi fixe, pour chaque stade, un pourcentage cumulé maximal du prix (code de la construction et de l'habitation, art. R231-7). Les stades vont de l'ouverture du chantier aux équipements, et le solde est dû à la réception, ou à la levée des réserves (les défauts notés à la réception).
En principe, les déblocages de la banque suivent ce rythme, selon votre offre. Le constructeur ne peut pas appeler plus que le plafond du stade réellement atteint, et les pièces à fournir pour chaque déblocage (appel de fonds, attestation d'avancement) sont fixées par la banque : lisez dans l'offre ce qu'elle demande.
Avant chaque paiement, vérifiez le stade atteint, à l'occasion d'une des visites de chantier en CCMI.
Que sont les intérêts intercalaires ?
Pendant le chantier, vous n'avez pas encore tout le prêt, mais la partie versée porte déjà des intérêts.
Pendant le chantier, vous n'avez pas encore tout le prêt, mais la partie versée porte déjà des intérêts. Ce sont les intérêts intercalaires, qui s'ajoutent à ceux du prêt.
À retenir
Plus la banque débloque tôt et plus le chantier dure, plus ces intérêts montent : ils dépendent du montant déjà versé et du temps pendant lequel il l'est.
Si vous avez plusieurs prêts, demandez dans quel ordre ils sont versés. Un prêt à taux bas versé en premier coûte moins d'intérêts intercalaires qu'un prêt à taux élevé.
Le différé d'amortissement
L'amortissement, c'est le remboursement du capital.
L'amortissement, c'est le remboursement du capital. L'offre de prêt peut prévoir un différé d'amortissement : pendant une période, vous payez seulement les intérêts, et le capital se rembourse après. Pour une construction, il peut couvrir la durée du chantier, selon l'offre. Demandez par écrit :
- Sa durée, et la date où commencent les mensualités complètes.
- Ce qui se passe si le chantier prend du retard.
- Si les intérêts intercalaires sont payés au fil de l'eau ou ajoutés plus tard.
Un exemple chiffré (fictif)
Dans cet exemple, les intérêts intercalaires font environ 3 100 € pour un chantier de douze mois.
Exemple chiffré (fictif)
Cet exemple est fictif. Le taux de 3 % par an est choisi pour la facilité du calcul et ne correspond à aucun taux du marché. Les périodes sont arrondies.
Une maison est vendue 200 000 € en CCMI, avec un prêt de 200 000 € pour la maison seule. On suppose que le constructeur appelle, à chaque stade, le plafond cumulé de l'article R231-7, et que chaque stade reste en vigueur deux mois. Le solde est versé à la réception.
| Stade | Cumul débloqué | Intérêts sur 2 mois (3 % / 12 × 2) |
|---|---|---|
| Ouverture du chantier (15 %) | 30 000 € | 150 € |
| Fondations (25 %) | 50 000 € | 250 € |
| Murs (40 %) | 80 000 € | 400 € |
| Hors d'eau (60 %) | 120 000 € | 600 € |
| Cloisons, hors d'air (75 %) | 150 000 € | 750 € |
| Équipements (95 %) | 190 000 € | 950 € |
| Total sur 12 mois | 3 100 € |
- Stade
- Ouverture du chantier (15 %)
- Cumul débloqué
- 30 000 €
- Intérêts sur 2 mois (3 % / 12 × 2)
- 150 €
- Stade
- Fondations (25 %)
- Cumul débloqué
- 50 000 €
- Intérêts sur 2 mois (3 % / 12 × 2)
- 250 €
- Stade
- Murs (40 %)
- Cumul débloqué
- 80 000 €
- Intérêts sur 2 mois (3 % / 12 × 2)
- 400 €
- Stade
- Hors d'eau (60 %)
- Cumul débloqué
- 120 000 €
- Intérêts sur 2 mois (3 % / 12 × 2)
- 600 €
- Stade
- Cloisons, hors d'air (75 %)
- Cumul débloqué
- 150 000 €
- Intérêts sur 2 mois (3 % / 12 × 2)
- 750 €
- Stade
- Équipements (95 %)
- Cumul débloqué
- 190 000 €
- Intérêts sur 2 mois (3 % / 12 × 2)
- 950 €
- Stade
- Total sur 12 mois
- Cumul débloqué
- Intérêts sur 2 mois (3 % / 12 × 2)
- 3 100 €
Dans cet exemple, les intérêts intercalaires font environ 3 100 € pour un chantier de douze mois. Si le chantier dure trois mois de plus avec 190 000 € versés, il faut ajouter environ 1 425 € (190 000 × 3 % × 3 / 12).
Ce calcul illustre seulement le mécanisme : l'ordre des déblocages, le taux réel et les dates figurent dans votre offre de prêt.
L'assurance emprunteur est-elle obligatoire ?
L'assurance emprunteur est généralement exigée par le prêteur : elle sert à rembourser le prêt si un événement grave vous empêche de payer, selon ce que prévoit le contrat.
L'assurance emprunteur est généralement exigée par le prêteur : elle sert à rembourser le prêt si un événement grave vous empêche de payer, selon ce que prévoit le contrat.
Vous n'êtes pas obligé de prendre celle que la banque propose, et, selon l'ANIL, les conditions de taux de l'offre ne peuvent pas être modifiées si vous choisissez un autre assureur. La banque peut toutefois vérifier que les garanties de ce contrat sont équivalentes aux siennes : comparez-les avant de choisir.
Les garanties que la banque peut demander
L'offre de prêt précise la garantie exigée.
L'offre de prêt précise la garantie exigée. Ce peut être l'une de ces trois garanties :
- HypothèqueUne hypothèqueSur le bienUn droit que la banque inscrit sur le bien, qu'elle peut faire jouer si vous ne remboursez pas.
- PrivilègePrivilège de prêteur de deniersBien existantUniquement pour un terrain ou un logement existant.
- CautionUne cautionTiers garantUne personne ou un organisme s'engage à rembourser à votre place en cas de défaut.
Si une personne se porte caution, elle doit aussi recevoir l'offre et donner son acceptation dans le même délai. Ces garanties ont un coût, qui entre dans les frais d'acte : d'après notaires.fr, l'inscription d'une hypothèque fait partie des débours (sommes avancées par le notaire).
Quelles conditions suspensives pour le prêt ?
Une condition suspensive est une clause qui suspend un contrat à un événement.
Une condition suspensive est une clause qui suspend un contrat à un événement. Pour un prêt, c'est l'obtention du financement. Elle se retrouve à deux endroits :
- Dans la promesse de vente du terrain, l'acte indique que le prix est payé avec un prêt : il est alors conclu sous condition d'obtenir ce prêt. Un projet de maison demande souvent deux financements, terrain et construction : prévoyez les deux dans les conditions.
- Dans le CCMI, l'obtention des prêts peut être une condition suspensive. Le contrat fixe le délai maximal pour la réaliser (art. L231-4).
Deux délais de l'offre de prêt comptent aussi, d'après l'ANIL (code de la consommation, art. L313-34). Une fois reçue, l'offre engage la banque pendant 30 jours au moins. Vous ne pouvez l'accepter qu'après un délai de réflexion de 10 jours, en la retournant datée et signée. Un délai de quatre mois après l'acceptation peut aussi s'appliquer pour réaliser l'opération : vérifiez-le dans votre offre.
Attention
Ces délais s'enchaînent avec ceux de la promesse et du CCMI : vérifiez que la date limite de vos conditions suspensives laisse à la banque le temps d'émettre l'offre.
Les questions à poser à la banque
Le prêt à taux zéro se demande avec ce prêt, et le budget d'une maison neuve recense l'ensemble des postes à financer.
- Quel est le calendrier des déblocages, et quelles pièces faut-il fournir pour chacun ?
- Les déblocages suivent-ils le pourcentage cumulé du CCMI à chaque stade ?
- Y a-t-il un différé d'amortissement, et pour quelle durée ?
- Comment sont calculés et payés les intérêts intercalaires ?
- Quelle garantie est demandée, et quels frais d'acte en découlent ?
- Quelle assurance est exigée, et quels niveaux de garantie faut-il respecter pour une assurance externe ?
- Que se passe-t-il si le chantier dépasse la durée prévue ?
Le prêt à taux zéro se demande avec ce prêt, et le budget d'une maison neuve recense l'ensemble des postes à financer.
Limites de ce guide
Le différé d'amortissement dépend de chaque offre, et l'ANIL n'en détaille pas les modalités.
Le différé d'amortissement dépend de chaque offre, et l'ANIL n'en détaille pas les modalités. Le délai de quatre mois de l'offre, les pièces exigées à chaque déblocage et l'ordre des versements se lisent dans votre offre de prêt, qui fait foi.
Comparer un appel de fonds au plafond de l'étape
Avant de demander un déblocage, un point simple à vérifier : l'appel de fonds du constructeur ne dépasse-t-il pas le plafond du stade atteint ?
Avant de demander un déblocage, un point simple à vérifier : l'appel de fonds du constructeur ne dépasse-t-il pas le plafond du stade atteint ? Pilars permet de comparer un appel de fonds de votre contrat de construction au plafond de l'étape. Votre contrat et l'offre de votre banque font foi. Voir l'étape « L'argent » de l'accueil.
Cette page est une information générale, pas un conseil juridique ni financier. Les conditions de votre prêt figurent dans votre offre : relisez-la et posez vos questions à votre banque avant de signer.
Questions fréquentes
Qu'est-ce que les intérêts intercalaires ?
Ce sont les intérêts payés pendant le chantier, sur la part du prêt déjà versée. Comme les fonds sortent au fur et à mesure de l'avancement des travaux, ces intérêts s'ajoutent à ceux du prêt. Ils augmentent avec le montant débloqué et la durée du chantier.
Quand la banque verse-t-elle l'argent au constructeur ?
Au fil des étapes du chantier, d'après les modalités de votre contrat de prêt. Pour un CCMI, le constructeur ne peut appeler que le pourcentage cumulé du prix prévu pour le stade atteint (code de la construction et de l'habitation, art. R231-7). Lisez dans l'offre quelles pièces la banque demande pour chaque versement.
Suis-je obligé de prendre l'assurance de la banque ?
L'assurance emprunteur est généralement exigée par le prêteur, mais vous n'êtes pas obligé de choisir celle que la banque propose. Les conditions de taux de l'offre ne peuvent pas être modifiées si vous choisissez un autre assureur.
Que se passe-t-il si je n'obtiens pas mon prêt ?
Si le contrat ou la promesse est signé sous la condition d'obtenir le prêt, il tombe et, en principe, vos sommes vous sont rendues. Pour un CCMI, l'obtention des prêts peut être une condition suspensive (art. L231-4). Respectez la date limite : le dossier doit être déposé à temps.
Sources (4)
Textes consultés à la date indiquée. Ce guide informe ; il ne remplace ni votre contrat, ni l'avis d'un professionnel.
- 1.Contrat de crédit immobilierANIL · consulté le 24 octobre 2026
- 2.Code de la construction et de l'habitation, art. R231-7 (échelonnement des paiements, solde)Légifrance · consulté le 24 octobre 2026
- 3.Code de la construction et de l'habitation, art. L231-4 (conditions suspensives du CCMI, dont l'obtention des prêts)Légifrance · consulté le 24 octobre 2026
- 4.Property purchase: acquisition costs (known as French notaire's fees)Notaires de France · consulté le 24 octobre 2026
Par l'équipe Pilars · publié le 24 octobre 2026 · mis à jour le 24 octobre 2026
Passez à la pratique avec Pilars
Terrain, plan, planning et appels de fonds au même endroit. Bêta fermée : candidatez pour être invité.
Candidater à la bêta